
Puntos clave
- Lleve todas las cotizaciones al mismo alcance de entrega, moneda, base de masa, impuestos, aranceles, calendario de pagos y destino antes de comparar el precio por tonelada de barras.
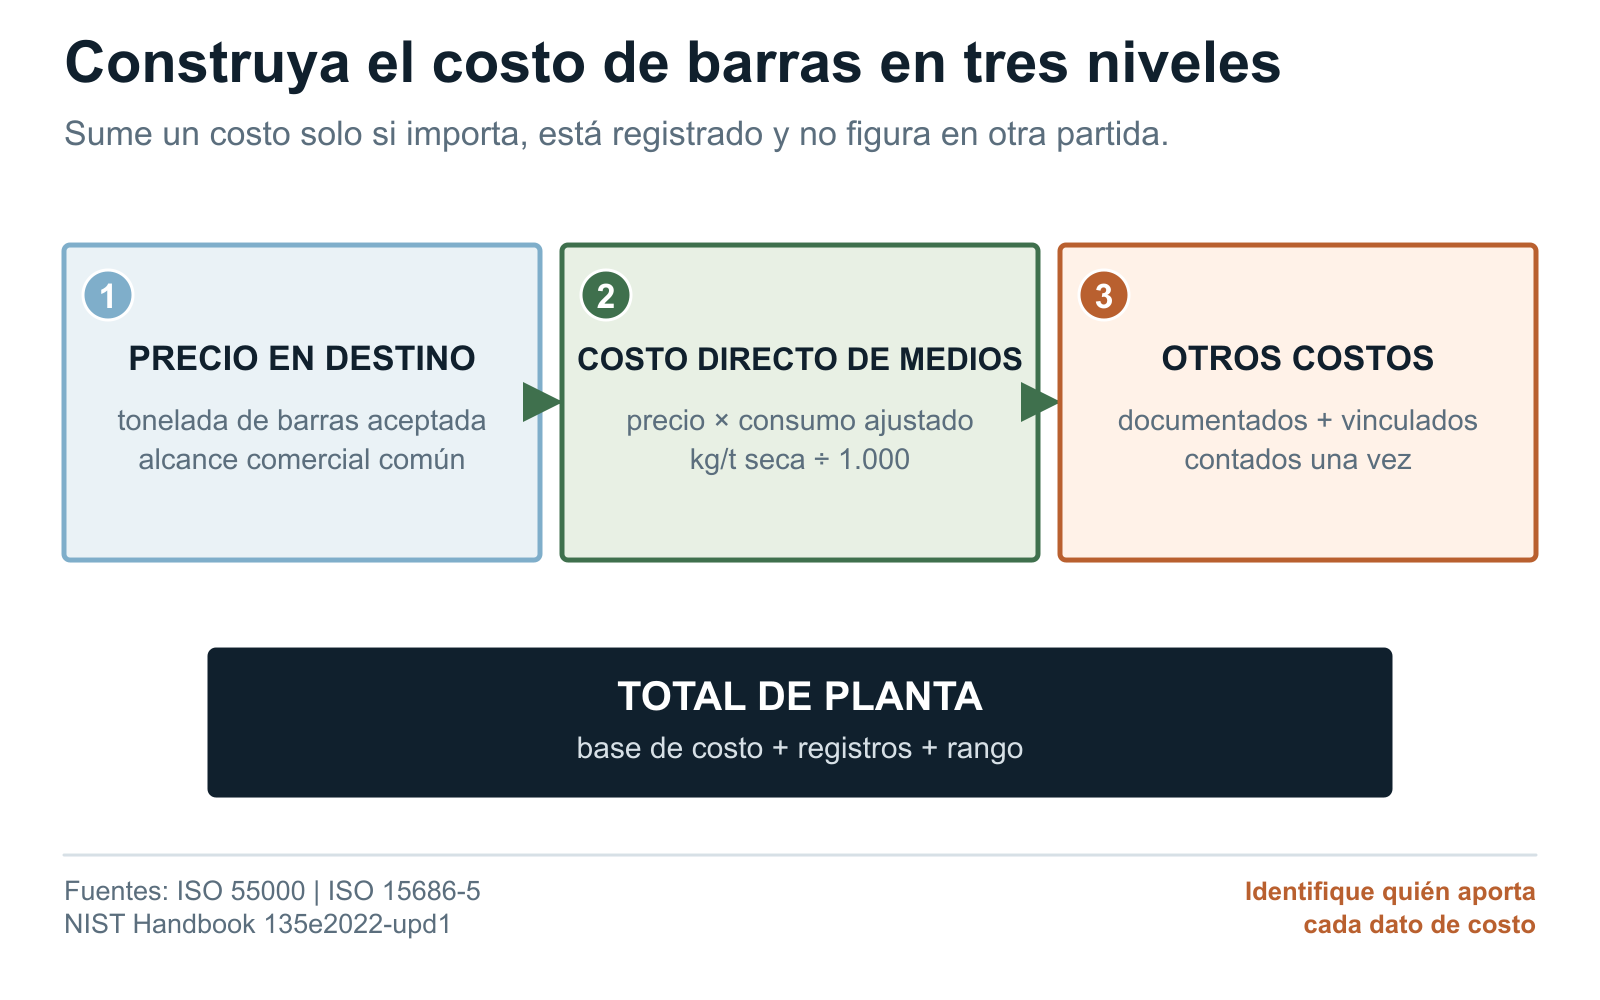
- Calcule el costo directo de medios de molienda por tonelada seca multiplicando el precio de las barras puestas en destino por el consumo ajustado en kg por tonelada seca y dividiendo por 1.000. Mantenga sincronizados el numerador y el denominador.
- No contabilice dos veces la masa de barras quebradas, dobladas o descartadas. Si el registro de consumo conciliado ya incluye esa masa, agregue únicamente los efectos incrementales de mano de obra, equipos, disposición, inspección, mantenimiento, detenciones o producción que cuenten con evidencia separada.
- El costo total corresponde a un escenario del comprador bajo condiciones registradas. Indique los supuestos, la incertidumbre, la atribución, las exclusiones y la sensibilidad; no presente un cálculo ilustrativo como referencia de desempeño ni como promesa del proveedor.
El precio cotizado y el costo de operación responden a preguntas distintas
La cotización más baja solo indica qué oferta tiene el menor precio declarado. La planta necesita otra respuesta: cuánto cuesta cada barra aceptada por tonelada seca procesada mientras se cumple el objetivo del producto.
El costo directo de medios de molienda por tonelada seca se obtiene multiplicando el precio de las barras puestas en destino por tonelada de barras por el consumo ajustado en kg por tonelada seca, y dividiendo por 1.000. La aritmética es sencilla; la calidad del resultado depende de usar un precio de entrega comparable y un registro de consumo cuyo balance cierre.
Limite el análisis al costo directo de medios de molienda si basta para tomar la decisión. Agregue efectos de manipulación, quiebres, detenciones, tasa de procesamiento o producto solo cuando sean relevantes, se midan de manera consistente y se vinculen al candidato mediante un método aprobado por la faena.
| Nivel | Pregunta principal | Datos mínimos | Qué debe coincidir |
|---|---|---|---|
| Precio comparable puesto en destino | ¿Cuánto cuesta una tonelada de medios de molienda aceptados en el mismo destino convenido y sobre la misma base comercial? | Moneda, unidad de masa, Incoterm, flete, seguro, tratamiento de aranceles e impuestos, calendario de pagos, inspección, embalaje, vigencia y destino. | No mide consumo, confiabilidad, tasa de procesamiento, granulometría del producto ni vida útil. |
| Costo directo de medios de molienda por tonelada seca | ¿Qué costo de medios de molienda puestos en destino corresponde a una tonelada seca procesada en el bloque comparable? | Precio comparable puesto en destino y consumo ajustado conciliado en kg por tonelada seca para el mismo candidato calificado y las mismas condiciones de servicio. | No incluye costos de eventos, mantenimiento, detenciones, tasa de procesamiento, producto, financiamiento o inventario, salvo que se indique. |
| Costo total definido por el comprador | ¿Qué partidas de costos de materiales y operación corresponden a la decisión y pueden atribuirse sin doble contabilización? | Costo directo de medios de molienda más categorías de eventos aprobadas, reglas de valorización, evidencia, incertidumbre, exclusiones y período de análisis. | No es una norma aplicable a todos los casos, una garantía del proveedor ni una autorización para sumar todos los costos de planta que presenten correlación. |
Homologue la cotización puesta en destino antes de usar la fórmula
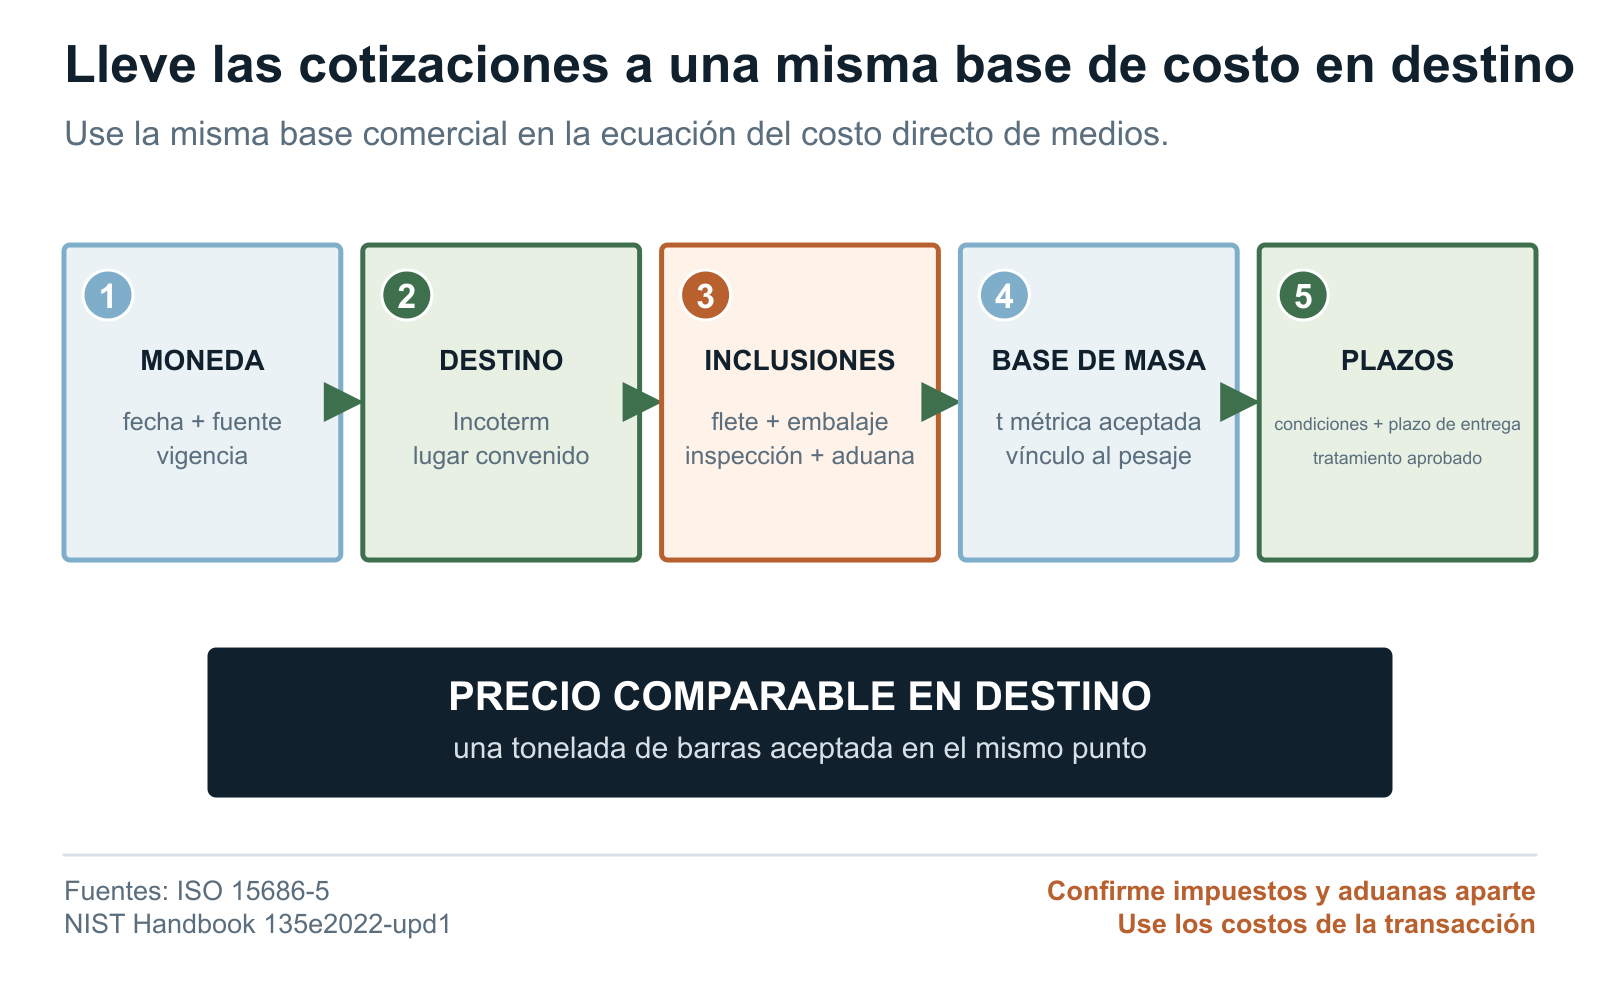
Lleve todas las ofertas a la misma base comercial antes de usar la fórmula. Alinee moneda y fecha, Incoterm y lugar convenido, embalaje, inspección, flete terrestre y marítimo, aranceles, impuestos recuperables, seguro, calendario de pagos, tramo de cantidad y vigencia de la cotización.
Divida el costo acordado puesto en destino por la masa de barras entregadas y aceptadas, y registre la base de pesaje. Revise qué cargos de embalaje, flete, inspección, impuestos y seguro ya están incluidos en ese precio. Registre por separado el consumo de planta y los costos de eventos para no contabilizar dos veces una misma factura o pérdida de material.
Si el plazo de entrega, el pedido mínimo, el inventario o el financiamiento afectan la decisión, defina el período de análisis y el método contable. No agregue costos de mantenimiento de inventario ni actualización de flujos a valor presente solo porque una cotización llegue antes; el área de finanzas debe definir esos datos.
Para consultar por suministro, envíe diámetro, longitud aprobada para el molino, cantidad y destino a través de la página de suministro y cotización de barras de molienda para que la oferta indique su base de masa, inspección y entrega.
| Campo | Candidato A | Candidato B | Pregunta de control |
|---|---|---|---|
| Base cotizada | Moneda, precio, unidad de masa, Incoterm, lugar convenido y vigencia. | Moneda, precio, unidad de masa, Incoterm, lugar convenido y vigencia. | ¿Coinciden las inclusiones y la base temporal? |
| Logística y conceptos aduaneros | Embalaje, flete terrestre y marítimo, seguro, manipulación y tratamiento de aranceles e impuestos. | Embalaje, flete terrestre y marítimo, seguro, manipulación y tratamiento de aranceles e impuestos. | ¿Qué costos debe pagar todavía el comprador para llegar al mismo destino? |
| Inspección y aceptación | Inspección incluida, trabajo de terceros, certificados, verificaciones en destino y gestión de rechazos. | Inspección incluida, trabajo de terceros, certificados, verificaciones en destino y gestión de rechazos. | ¿Los costos equivalentes de evidencia y aceptación están incluidos una sola vez? |
| Plazos comerciales | Condiciones de pago, plazo de entrega, pedido mínimo, tramo de cantidad y método de financiamiento o inventario, si está aprobado. | Condiciones de pago, plazo de entrega, pedido mínimo, tramo de cantidad y método de financiamiento o inventario, si está aprobado. | ¿Los efectos de los plazos están comprendidos en el período y el método de análisis declarados? |
| Resultado homologado | Costo aprobado puesto en destino por tonelada métrica aceptada en el punto convenido. | Costo aprobado puesto en destino por tonelada métrica aceptada en el punto convenido. | ¿Ambos valores pueden incorporarse a la misma ecuación de costo directo de medios de molienda? |
Use el consumo ajustado y mantenga cerrado el balance de masa
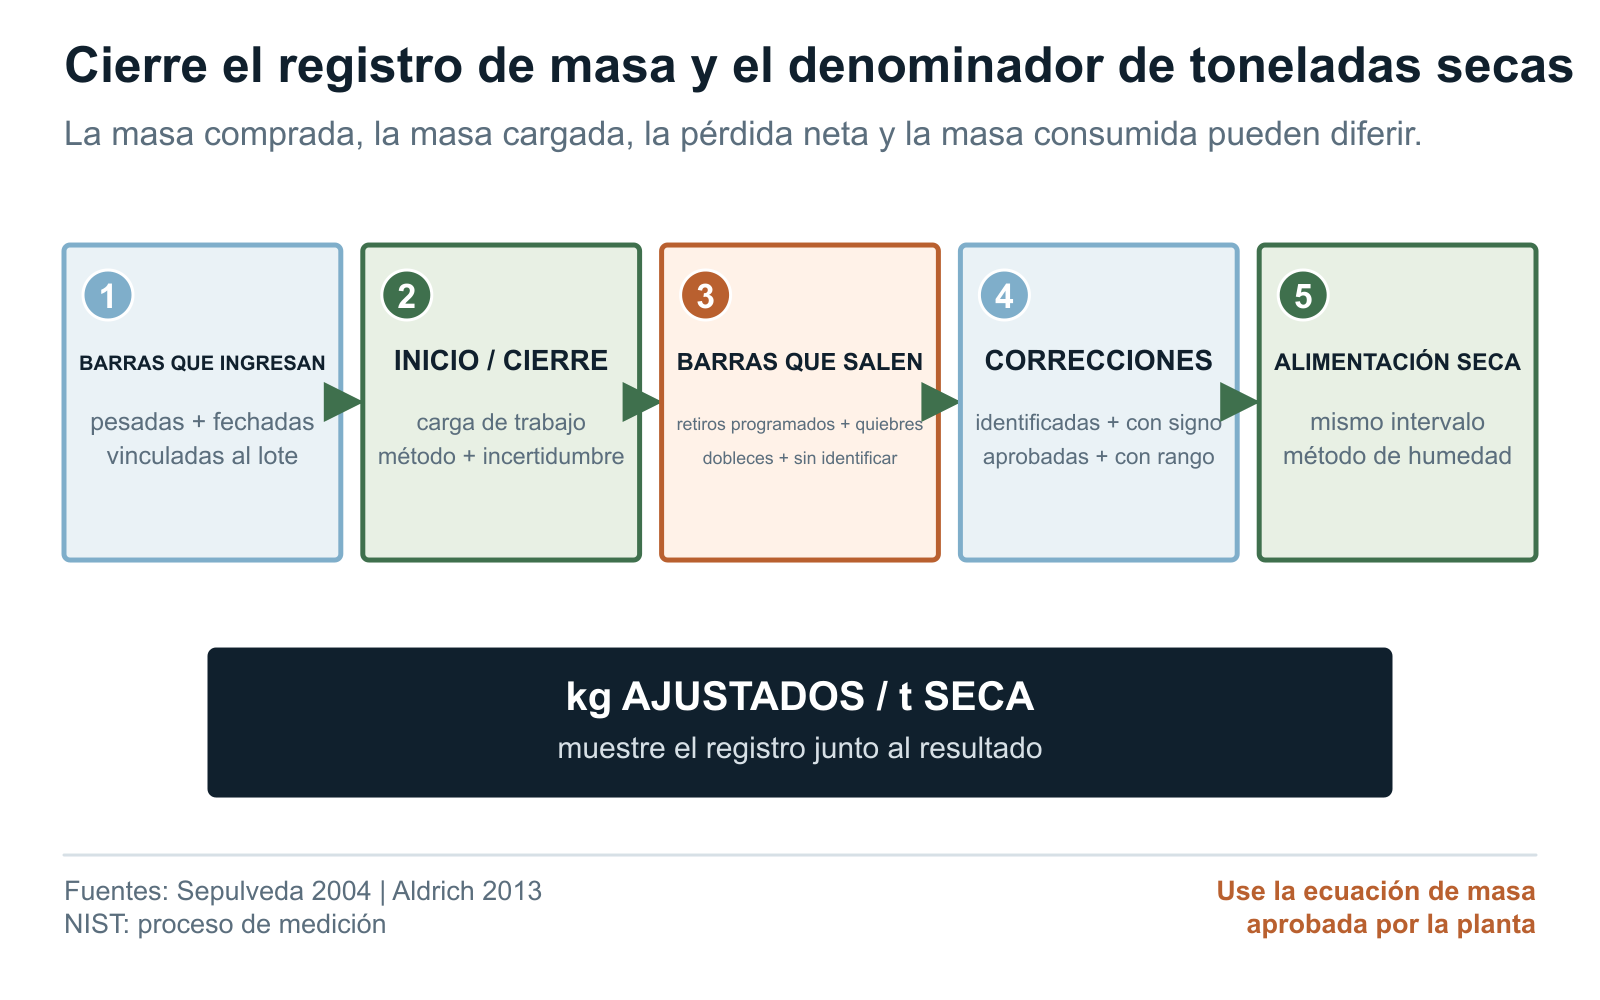
El consumo ajustado es la masa neta de barras asociada al mismo intervalo de alimentación seca. El registro puede incluir adiciones, inventario inicial y final de la carga, retiros programados, masa recuperada de barras quebradas o dobladas, chatarra, transferencias, fragmentos sin identificar y correcciones aprobadas. La masa comprada y la masa consumida no son lo mismo.
Construya el denominador de toneladas secas con las mismas fechas y alimentación procesada. Registre las toneladas húmedas, el método de humedad, la conversión, la fuente de datos de producción y la conciliación. Un resultado preciso en kg/t puede ser incorrecto si la humedad o el inventario corresponden a otro período.
Muestre el inventario inicial y final, las adiciones, los retiros y las correcciones junto al consumo informado. Concilie las fechas con el total de alimentación seca. Mantenga separado el período de transición en que coexisten barras antiguas y nuevas; cuando no sea posible atribuir los resultados a un proveedor, identifique el bloque como mixto y exclúyalo de la comparación directa entre proveedores.
| Partida del registro | Medición e identificación | Tratamiento | Error habitual |
|---|---|---|---|
| Ingreso de barras nuevas | Masa pesada o conciliada, fecha y hora, proveedor, colada o lote de proceso, paquete, diámetro y longitud. | Incluya los datos en el mismo intervalo de exposición y conserve la identificación de los lotes mezclados. | Usar la cantidad de la orden de compra como si fuera la masa cargada y expuesta al servicio. |
| Carga de trabajo inicial y final | Método de inventario aprobado por el comprador, fecha, incertidumbre, mezcla de tamaños y proveedores remanentes. | Aplique el método de manera consistente para distinguir el cambio de inventario de la pérdida neta. | Suponer que la carga no cambió porque no se vació el molino. |
| Salida de barras y fragmentos | Categorías pesadas de retiros programados, barras quebradas, dobladas o enredadas, chatarra, transferencias y material sin identificar. | Conserve la clasificación de masa y de eventos; indique si el material vuelve a la carga. | Tratar la masa recuperada como consumida y, al mismo tiempo, mantenerla dentro del inventario final. |
| Toneladas secas de alimentación nueva | Toneladas húmedas sincronizadas, muestra y método de humedad, conversión a base seca y trazabilidad de los datos de producción. | Use el mismo intervalo que el registro de medios de molienda e informe la base de cálculo. | Mezclar denominadores húmedos y secos o usar una humedad promedio mensual para un bloque que no corresponde. |
| Correcciones y datos desconocidos | Regla identificada, fuente, signo, aprobación, incertidumbre y material afectado. | Muestre los resultados sin ajustar y ajustados, además de su sensibilidad. | Asignar cero a una masa desconocida u ocultar una corrección en el valor final en kg/t. |
Contabilice una sola vez las consecuencias de fallas y manipulación
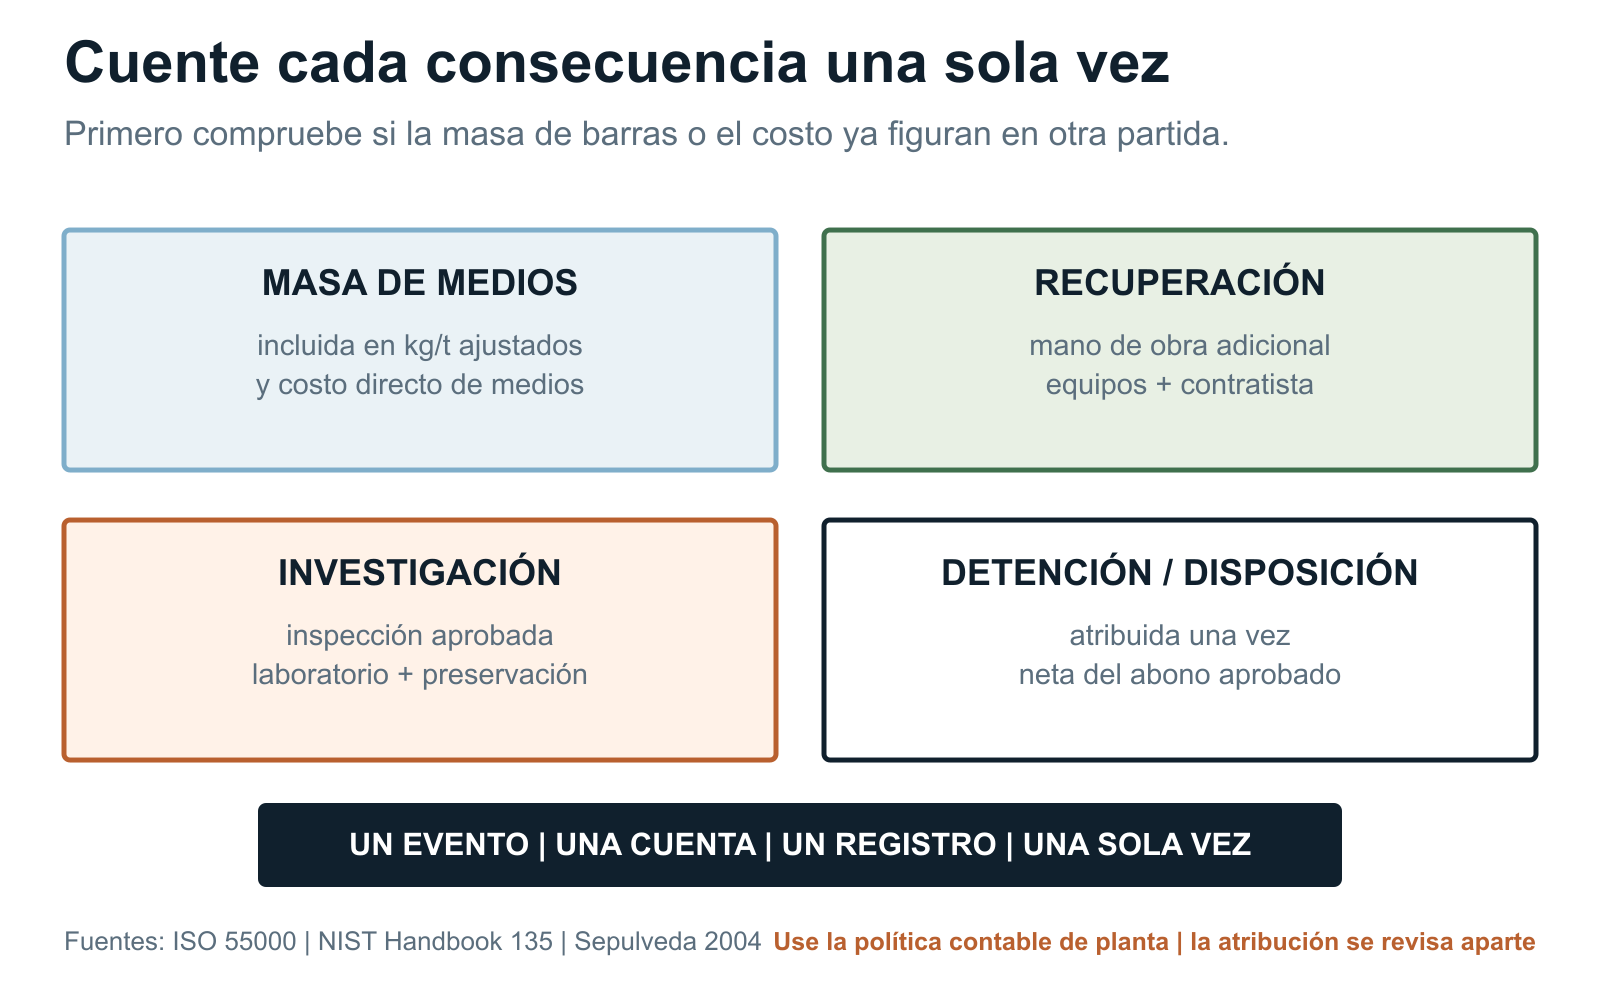
Los quiebres, dobleces, enredos y desgastes inusuales pueden agregar trabajos de recuperación, izaje, inspección, laboratorio, disposición o mantenimiento. Asigne costos solo cuando el evento, los recursos, el tiempo y el método de valorización se registren de la misma forma para cada candidato.
Contraste cada cargo por evento con el registro de consumo. Si la masa de barras quebradas ya está incluida allí, no vuelva a sumar su precio de compra. Una partida separada puede cubrir mano de obra adicional de recuperación, equipos arrendados, análisis de laboratorio, disposición o detenciones atribuibles. Registre la orden de trabajo u otra fuente y compruebe que ese costo no figure en las demás partidas.
La carga rutinaria y el mantenimiento programado pertenecen a la línea base, salvo que el candidato los haya modificado. Deje sin cuantificar las partidas inciertas o muestre un rango. Las detenciones por seguridad y la preservación de evidencia tienen prioridad; el modelo de costos registra sus consecuencias después.
| Partida del evento | Posible campo de costo | Evidencia | Control de doble contabilización |
|---|---|---|---|
| Masa de barras quebradas, dobladas o descartadas | Costo de medios de molienda puestos en destino representado mediante el consumo ajustado. | Identificación del fragmento, masa pesada, tratamiento en el registro, tratamiento de inventario, proveedor y lote. | No vuelva a sumar el costo de compra si la masa ya está incluida en los kg/t ajustados. |
| Recuperación y clasificación | Mano de obra, equipos, contratistas y consumibles incrementales respecto de la línea base aprobada. | Registro del evento, orden de trabajo, registro de horas, registro de equipos, fotografías y clasificación. | Excluya la carga habitual, la inspección rutinaria o la mano de obra ya incluida en la valorización de la detención. |
| Investigación técnica | Costos incrementales de inspección, preparación de muestras, laboratorio, especialistas, transporte y preservación. | Plan de investigación aprobado, facturas o tarifas internas, cadena de custodia de muestras y vinculación con el lote. | No asigne dos veces un presupuesto general de calidad ni suponga que todos los ensayos fueron causados por un mismo proveedor. |
| Disposición o abono por chatarra | Tarifa neta de disposición o valor recuperable de chatarra aprobado. | Material pesado, destino, tarifa, fecha, tratamiento contable y conexión con el registro de masa. | No contabilice simultáneamente el costo bruto de disposición y el costo neto después del abono. |
Atribuya con cuidado los efectos sobre detenciones, tasa de procesamiento y producto
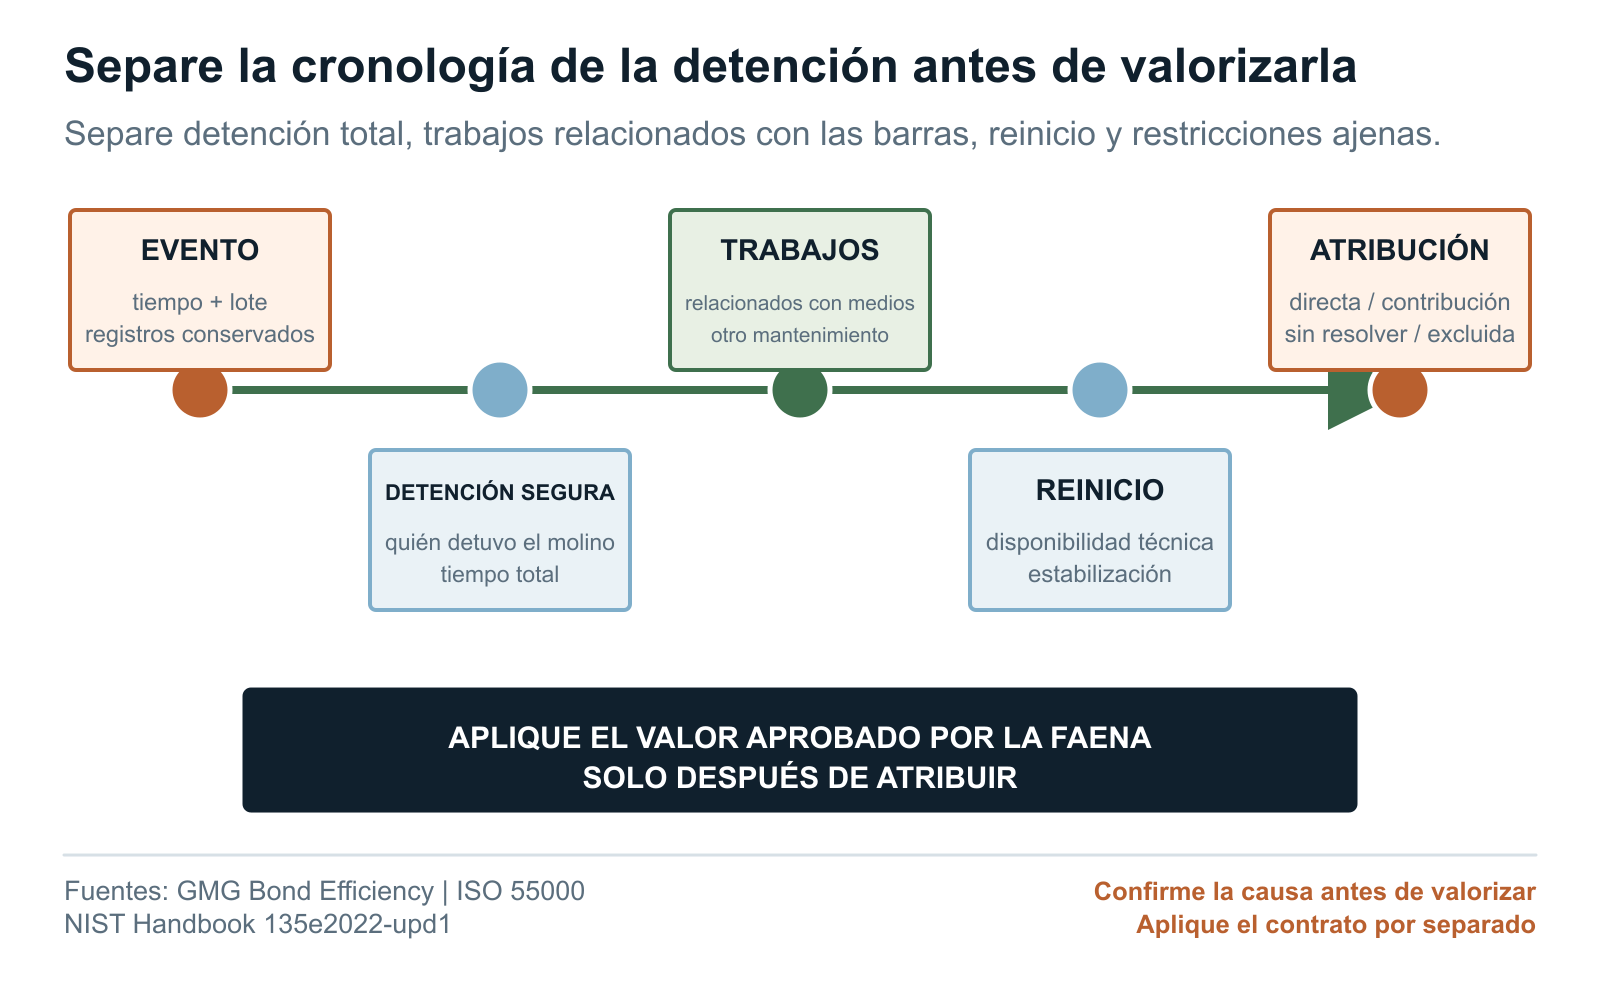
Las detenciones requieren una cronología del evento: cuándo comenzó la condición, por qué se detuvo el equipo, qué trabajos se realizaron, cuándo el circuito volvió a estar técnicamente disponible, cuándo se reanudó la producción y qué otras restricciones persistían. Separe el tiempo total de detención del tiempo incremental relacionado con los medios de molienda y de la estabilización durante el reinicio.
Use el método de valorización aprobado por la planta. Los ingresos por hora no equivalen a utilidad perdida, y una misma pérdida no debe figurar como horas de detención, toneladas no producidas y reducción de la tasa de procesamiento. Si la producción se recuperó después, muestre cómo lo considera el método.
Mantenga la tasa de procesamiento y la granulometría del producto como restricciones. Un menor costo de medios de molienda obtenido con una alimentación más fácil de moler, menor tasa de procesamiento o un producto más grueso no representa el mismo resultado de planta. Clasifique la atribución como directa, contribución respaldada, correlación sin resolver o excluida.
| Estado | Criterio de evidencia | Tratamiento del costo | Redacción del informe |
|---|---|---|---|
| Directa confirmada | Evento vinculado en el tiempo, barras identificadas, mecanismo documentado o conclusión aprobada, y tiempo o recursos adicionales medidos por separado. | Incluya el costo una sola vez mediante el método de valorización aprobado y con su incertidumbre. | Directamente atribuible dentro de este evento y método registrados. |
| Contribución respaldada | Persisten varios factores, pero la evidencia respalda una contribución relevante y una asignación o escenario aprobados. | Muestre la base de asignación y la sensibilidad; no la presente como causa única. | Incluida como contribución respaldada bajo el supuesto declarado. |
| Correlación sin resolver | Los períodos coinciden, pero siguen abiertas explicaciones relacionadas con el producto, el molino, la alimentación, el mantenimiento o la medición. | Mantenga el efecto en términos cualitativos o muestre un rango separado de sensibilidad, sin incorporarlo al total medido de base. | Observado en el mismo bloque; la atribución sigue sin resolverse. |
| Excluida | No es incremental, ya está contabilizada, no forma parte del cálculo, carece de respaldo o no está relacionada. | Excluya la partida del total e indique el motivo. | Revisada y excluida para mantener la consistencia del cálculo. |
Muestre el escenario, la incertidumbre y la sensibilidad
Otra persona debe poder reproducir el total. Muestre el precio puesto en destino, consumo ajustado, toneladas secas, fechas del bloque, lotes de barras, condiciones del molino, cada costo agregado, atribución, campos faltantes, rango y responsable del cálculo. Mantenga separadas las mediciones, las estimaciones y los supuestos comerciales.
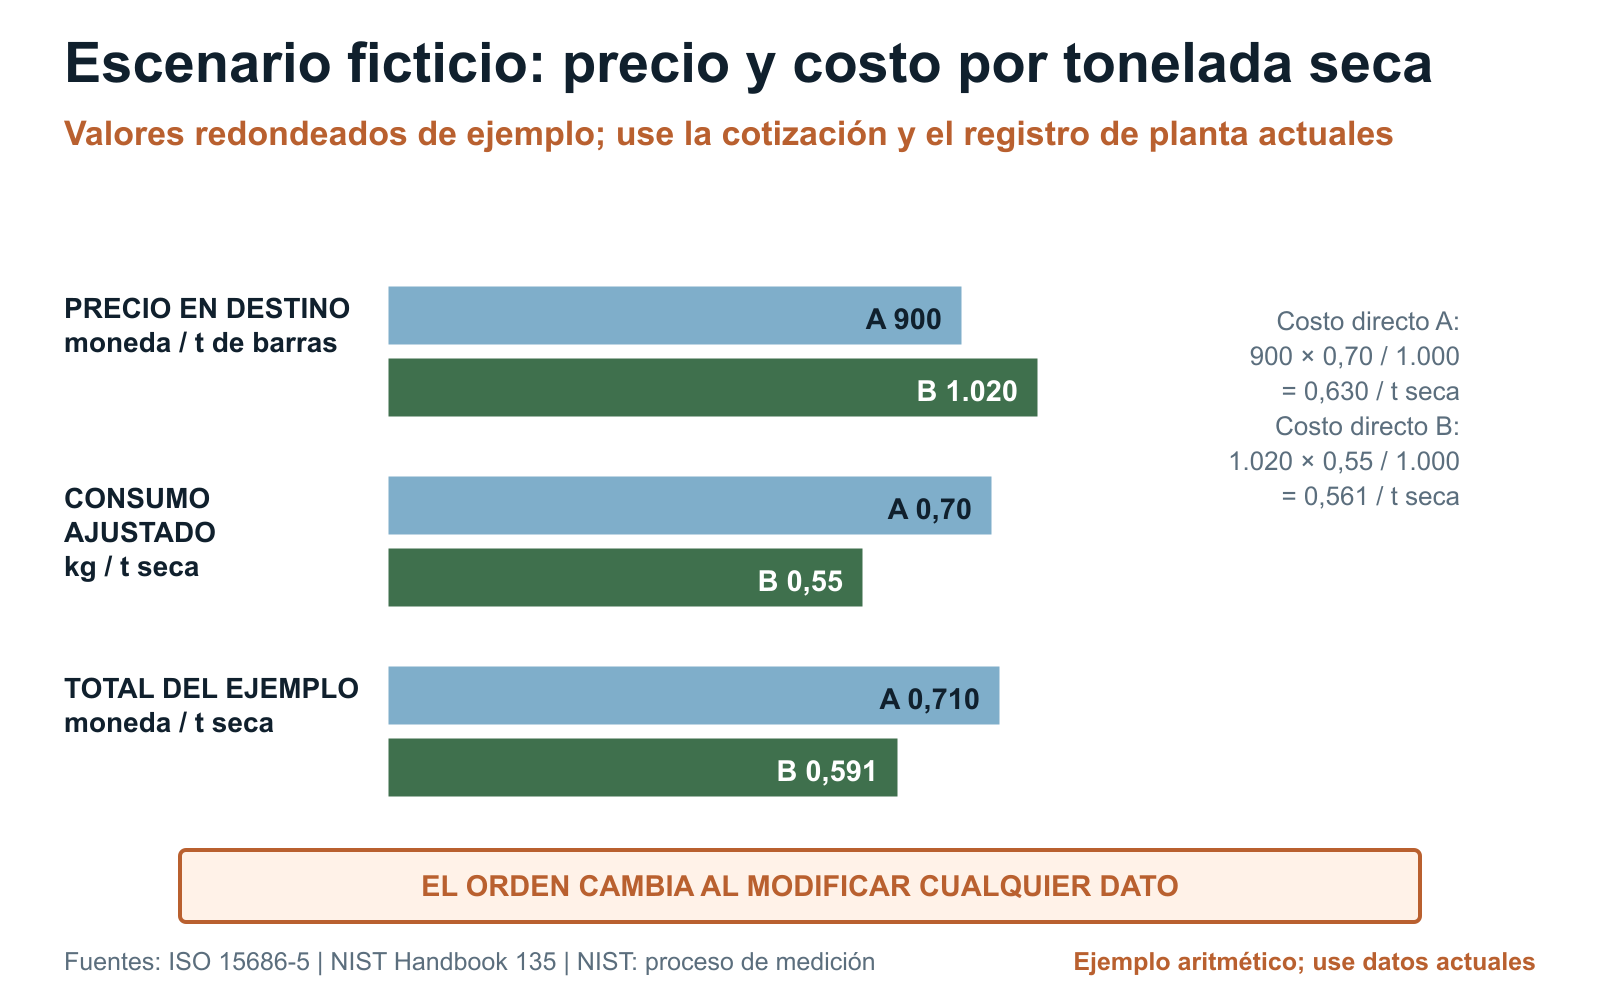
La tabla del ejemplo usa valores ficticios redondeados para mostrar cómo un menor precio de barras puede dar un mayor costo directo de medios de molienda cuando el consumo es distinto. Es un ejemplo aritmético, no un precio de mercado, un resultado de un cliente ni un ahorro esperado.
Analice la sensibilidad de los datos que pueden invertir la decisión: precio puesto en destino, incertidumbre del consumo y del inventario, tipo de cambio, frecuencia de eventos, tiempo de detención atribuido, tarifa de valorización de la faena y período de análisis. Si los rangos razonables se superponen, es más fiel a la evidencia realizar otro bloque comparable que forzar un ganador.
| Dato de entrada o resultado | Candidato A | Candidato B | Alcance del resultado |
|---|---|---|---|
| Precio puesto en destino por tonelada de barras aceptada | 900 unidades monetarias | 1.020 unidades monetarias | Datos ficticios redondeados; no representan precios de mercado ni de proveedores. |
| Consumo ajustado de barras | 0,70 kg/t seca | 0,55 kg/t seca | Estimaciones ficticias de bloques comparables; no son referencias ni desempeño esperado. |
| Costo directo de medios de molienda | 0,630 por t seca | 0,561 por t seca | Precio × kg/t seca ÷ 1.000; solo aritmética. |
| Escenario aprobado de costos de eventos sin duplicaciones | 0,080 por t seca | 0,030 por t seca | Valores ficticios de recuperación, inspección o eventos atribuibles incrementales. |
| Total ilustrativo | 0,710 por t seca | 0,591 por t seca | El orden de los candidatos depende de todos los datos supuestos y de la base de cálculo declarada. |
Incluya el método de costos en la solicitud de cotización antes de iniciar la prueba
Abastecimiento establece la base del precio puesto en destino. Operaciones aporta el bloque de operación del molino, toneladas secas, objetivo del producto, carga y registros de eventos; mantenimiento aporta los registros de trabajo; finanzas establece las reglas de valorización y contabilidad; y los equipos de calidad y técnicos revisan los registros del producto y las investigaciones. Antes de la prueba, identifique a la persona que aprobará la decisión final de abastecimiento.
Solicite al proveedor la especificación de las barras, la ruta de fabricación, el tratamiento térmico, la inspección, la trazabilidad, los avisos de cambios, el embalaje, la cantidad y la entrega, sin pedirle un ahorro garantizado en planta. El comprador define la línea base, la transición, el balance de masa, la atribución, la incertidumbre y las reglas de detención.
Registre la decisión de abastecimiento junto con los precios comparables puestos en destino, los registros de producto aceptados, los bloques operacionales utilizables, el costo directo de medios de molienda y los costos de eventos respaldados por separado. Enumere los datos faltantes y los rangos que podrían invertir la comparación. Indique si corresponde aprobar al candidato, ajustarlo, repetir la prueba, dejar la decisión pendiente o detener el proceso, e identifique al responsable de la siguiente acción.
| Verificación | Pregunta para aprobar | Condición para dejar pendiente | Responsable de revisión |
|---|---|---|---|
| Base comercial | ¿Todas las ofertas están homologadas a una misma masa entregada y aceptada, fecha, método de conversión monetaria, destino convenido y alcance de costos incluidos? | Hay diferencias o datos desconocidos en campos comerciales relevantes. | Abastecimiento y finanzas. |
| Producto y lote | ¿El candidato cumple los requisitos y es trazable desde la orden hasta el paquete cargado y la evidencia conservada? | La evidencia de identificación, proceso, inspección, cambios o aceptación está incompleta. | Calidad del comprador y calidad del proveedor. |
| Bloque operacional comparable | ¿La masa, las toneladas secas, las condiciones de servicio, el objetivo del producto, los eventos y la transición están suficientemente alineados? | El bloque es mixto, no está sincronizado o queda fuera de los rangos aprobados. | Operaciones y responsable de la prueba. |
| Integridad del costo | ¿Cada partida incluida es relevante, está respaldada, se valoriza mediante un método aprobado, es atribuible y se contabiliza una sola vez? | La partida está duplicada, corresponde a trabajo habitual y no incremental, sigue sin resolverse o carece de respaldo. | Finanzas, mantenimiento, operaciones y revisión técnica. |
| Análisis de sensibilidad | ¿El orden de los candidatos sigue siendo útil para decidir al considerar la incertidumbre y la sensibilidad, cumpliendo los criterios de seguridad y producto? | Los rangos plausibles se superponen, invierten el orden o incumplen una regla de detención o de producto. | Persona que aprueba la decisión final de abastecimiento. |
ESQUEMA DE COMPARACIÓN DE COSTOS DE BARRAS DE MOLIENDA Oferta de barras: [grado/norma, diámetro, longitud, cantidad, ruta de fabricación, inspección y trazabilidad] Base comercial común: [moneda/fecha, Incoterm/lugar, tonelada métrica puesta en destino, logística incluida] Otros datos comerciales: [aranceles/impuestos, pago, plazo de entrega, pedido mínimo, vigencia] Nivel de decisión: [precio puesto en destino / costo directo de medios de molienda / costo total definido por el comprador] Bloques de prueba: [línea base, transición, candidato, fechas y plan de repetición] Registro de consumo: [adiciones, inventario inicial/final, retiros, recuperaciones, correcciones] Toneladas secas: [fuente, método de humedad y conciliación] Restricciones de planta: [alimentación, tasa de procesamiento, granulometría del producto, carga y estado del molino] Eventos: [definiciones de quiebres, dobleces, enredos, recuperación, mantenimiento e inspección] Detenciones y atribución: [cronología, método de valorización aprobado, regla contra la doble contabilización] Etiquetas de evidencia: [medido / estimación / supuesto / excluido / rango] Sensibilidad: [precio, consumo, inventario, tipo de cambio, frecuencia de eventos y valor de la detención] Reglas de seguridad y suspensión: [responsable, preservación de evidencia, retención del producto] Decisión: [aprobar / repetir / ajustar / dejar pendiente / detener]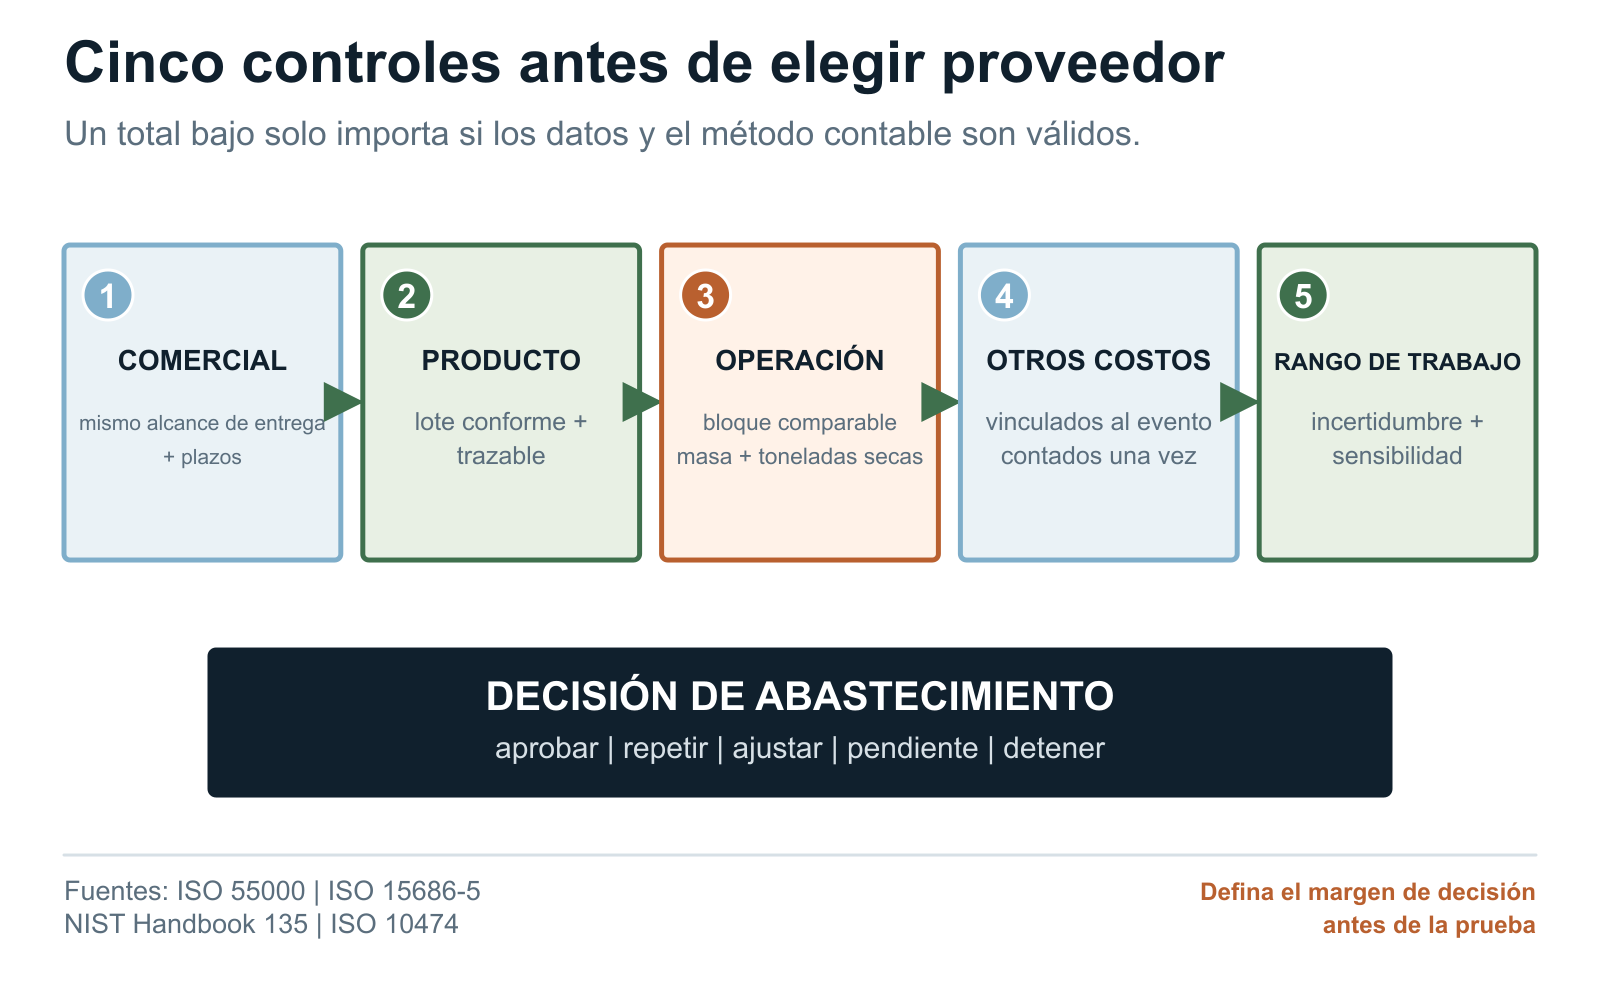
Peso de las barras de molienda por metro y cantidad de piezas por tonelada
Para una barra de molienda redonda maciza, la masa teórica por metro es densidad × π × (diámetro en metros)² ÷ 4. Con una densidad supuesta de 7.850 kg/m³ se obtiene kg/m = 0,0061653756 × d², donde d es el diámetro en milímetros. Multiplique por la longitud en metros para obtener la masa teórica por pieza. Son estimaciones geométricas para planificar cantidades; no son pesos medidos de lotes JOTAIN.
Por ejemplo, una barra hipotética de Ø100 mm × 5 m pesa aproximadamente 308,27 kg según este cálculo. Una tonelada métrica equivale a unas 3,24 piezas de ese tamaño; tres barras completas suman aproximadamente 924,81 kg y cuatro suman alrededor de 1.233,08 kg. La longitud de 5 m es un ejemplo aritmético, no una especificación de existencias ni de compatibilidad con el molino. Acuerde la cantidad de piezas completas y la tolerancia de cantidad permitida antes de realizar el pedido.
Use la base de pesaje contratada para la liquidación comercial y el registro de la prueba. El diámetro, la longitud, la densidad y la geometría de los extremos reales, junto con la incertidumbre del pesaje, pueden modificar el resultado. Mantenga la tara del embalaje separada de la masa neta de barras. Una tonelada cotizada de barras y una tonelada seca de mineral procesado corresponden a partes distintas del cálculo de costos.
Antes de convertir una estimación de peso en un pedido, verifique el diámetro, la longitud y la compatibilidad de las barras de molienda con el molino respecto del molino instalado y de los requisitos dimensionales aceptados por la planta.
| Diámetro nominal | kg/m teóricos | Metros teóricos por tonelada métrica |
|---|---|---|
| Ø60 mm | 22,20 | 45,05 |
| Ø80 mm | 39,46 | 25,34 |
| Ø100 mm | 61,65 | 16,22 |
| Ø120 mm | 88,78 | 11,26 |
| Ø140 mm | 120,84 | 8,28 |
| Ø160 mm | 157,83 | 6,34 |
Preguntas frecuentes de compradores
¿Cómo calculan los compradores el costo de barras de molienda por tonelada seca?
Primero homologue el precio puesto en destino por tonelada métrica aceptada. Luego multiplique ese precio por el consumo ajustado de barras en kg por tonelada seca y divida por 1.000. El precio, el registro de medios de molienda, las toneladas de alimentación seca, el lote candidato y el bloque operacional deben abarcar el mismo período y material.
¿La cotización más baja de barras de molienda puede resultar más cara en operación?
Puede ocurrir, pero no necesariamente. Para un comprador, un consumo medido suficientemente mayor o un costo incremental de eventos correctamente atribuido puede superar la ventaja de un menor precio puesto en destino. La conclusión debe surgir de bloques comparables, cálculos aprobados y revisión de la incertidumbre, no de una afirmación general sobre barras de bajo precio.
¿La masa de barras de molienda quebradas debe agregarse como un costo separado?
No, si esa masa ya está registrada en el consumo ajustado de barras y en el costo directo de medios de molienda. Agregue únicamente costos incrementales de recuperación, inspección, disposición, mantenimiento o detenciones atribuibles que cuenten con evidencia separada, y documente que cada partida se contabiliza una sola vez.
¿Cómo deben valorizarse las detenciones relacionadas con barras de molienda?
Use el método de la faena aprobado por el comprador después de separar la cronología del evento y su atribución. Las horas totales de detención o los ingresos no equivalen necesariamente a utilidad perdida. Evite contabilizar una misma consecuencia como horas de detención, toneladas no producidas y reducción de la tasa de procesamiento cuando esos valores se superpongan.
¿Los precios y consumos del ejemplo son valores de referencia?
No. Todos los números del escenario desarrollado son ficticios, están redondeados y se usan solo para mostrar la aritmética. No son precios de mercado, resultados de proveedores, desempeño de JOTAIN, datos de clientes, ahorros esperados ni metas aceptables de consumo.
¿Quién es responsable del cálculo de costo total de barras de molienda?
El comprador. Los proveedores pueden entregar cotizaciones, registros trazables del producto, supuestos e información técnica. Abastecimiento, operaciones, mantenimiento, finanzas, calidad e ingeniería aportan distintas partes de la comparación, mientras que la persona designada por el comprador toma la decisión final de abastecimiento.
¿Cuánto pesa por metro una barra de molienda de 100 mm?
Una barra maciza de Ø100 mm tiene una masa teórica aproximada de 61,65 kg/m si se supone una densidad de 7.850 kg/m³. Multiplique el resultado sin redondear por la longitud especificada para estimar la masa por pieza. Para el envío, confirme las dimensiones reales, el pesaje neto y la tolerancia contractual de cantidad; la estimación no es un peso medido del lote.
Lista de verificación para la RFQ
- Defina si la decisión utiliza el precio puesto en destino, el costo directo de medios de molienda o un costo total más amplio definido por el comprador.
- Homologue moneda, fecha de cotización, fuente del tipo de cambio y vigencia.
- Homologue el Incoterm, el destino convenido y las bases de flete, seguro y manipulación.
- Indique el tratamiento de aranceles, impuestos e impuestos recuperables sin dar asesoría tributaria basada en supuestos.
- Use toneladas métricas aceptadas y concilie la masa cotizada, facturada, despachada y recibida.
- Alinee el alcance de embalaje, inspección, certificados, terceros y aceptación en destino.
- Documente condiciones de pago, pedido mínimo, tramo de cantidad, plazo de entrega y tratamiento aprobado de los plazos.
- Defina el período de análisis y la base monetaria.
- Identifique el grado candidato, la ruta de proceso, la colada, el lote de proceso, el paquete y las barras cargadas.
- Verifique por separado la conformidad del producto y el desempeño en planta.
- Establezca la línea base, la transición y los bloques operacionales comparables antes de conocer los resultados.
- Defina la ecuación del consumo ajustado de barras.
- Concilie el ingreso de barras nuevas y los inventarios inicial y final de la carga de trabajo.
- Pese y clasifique los retiros programados, las barras quebradas, dobladas o enredadas, la chatarra, las transferencias y el material sin identificar.
- Mantenga visible la masa de proveedores mezclados y la masa remanente de la transición.
- Sincronice el registro de medios de molienda con las toneladas métricas secas de alimentación nueva.
- Registre toneladas húmedas, muestra de humedad, método, conversión y trazabilidad de los datos de producción.
- Muestre los resultados del balance de masa sin ajustar y ajustados.
- Registre cada corrección, fuente, signo, aprobación e incertidumbre.
- Calcule el costo directo de medios de molienda como precio puesto en destino × kg ajustados/t seca ÷ 1.000.
- Defina los eventos de quiebres, dobleces, enredos, recuperación, inspección y mantenimiento.
- Separe el trabajo rutinario del trabajo incremental relacionado con el candidato.
- Verifique si la masa de barras quebradas o retiradas ya está incluida en el consumo ajustado.
- Contabilice el costo de compra de medios de molienda una sola vez.
- Contabilice una sola vez la mano de obra de recuperación, los equipos, la investigación y la disposición.
- Aplique el abono por chatarra o el costo de disposición sobre una única base neta aprobada.
- Construya una cronología con fecha y hora de detenciones, mantenimiento, reinicio y estabilización.
- Separe el tiempo relacionado con los medios de molienda de otras restricciones simultáneas de planta.
- Asigne el estado de atribución: directa confirmada, contribución respaldada, sin resolver o excluida.
- Use el método aprobado por la faena para valorizar por hora, contribución, tonelada no producida, producción de reemplazo u otra base.
- No trate los ingresos brutos como utilidad perdida sin el método aprobado.
- No contabilice una misma detención como tiempo detenido, toneladas no producidas y reducción de la tasa de procesamiento cuando se superpongan.
- Mantenga las restricciones de granulometría del producto, tasa de procesamiento, seguridad y calidad junto a los costos.
- Identifique cada campo como medido, estimado, supuesto, excluido o sin resolver.
- Informe rangos o incertidumbre para inventario, humedad, mediciones, asignaciones y tarifas.
- Analice la sensibilidad al precio puesto en destino, consumo, tipo de cambio, frecuencia de eventos, atribución y valor de planta.
- Repita el bloque cuando los rangos plausibles se superpongan o inviertan el orden de los candidatos.
- Identifique a los responsables de abastecimiento, operaciones, mantenimiento, finanzas, calidad, revisión técnica y decisión final.
- Mantenga las detenciones por seguridad y preserve la evidencia aunque todavía no se conozca su costo.
- Limite la conclusión a los lotes, condiciones del molino, fechas y supuestos aprobados que se hayan registrado.
Referencias
- ISO 55000:2024 Asset management — Vocabulary, overview and principles
- ISO 15686-5:2017 Buildings and constructed assets — Service life planning — Part 5: Life-cycle costing
- NIST Handbook 135e2022-upd1: Life Cycle Costing Manual for the Federal Energy Management Program
- Metodologías para evaluar las tasas de consumo de medios de molienda a escala de planta
- Consumo de medios de molienda de acero en molinos — Una revisión
- Determining the Bond Efficiency of Industrial Grinding Circuits
- Rod Mill Product Control and Its Relation to Energy Consumption: A Case Study
- Manual de estadística para ingeniería NIST/SEMATECH, capítulo 2: Caracterización del proceso de medición
- ISO 10474:2013 Acero y productos de acero — Documentos de inspección
Soporte para consultas
¿Quiere que revisemos la solicitud antes de cotizar?
Envíe el plano o la RFQ con el grado, tamaño, condición, procesamiento, inspección, cantidad y destino. Podemos señalar los puntos pendientes antes de cotizar.